전월세 전환율 계산 방법과 법정 상한, 월세 적정한지 직접 확인하기
전월세 전환율은 '전환 보증금 × 전환율 ÷ 12'로 계산하며, 법정 상한은 연 10%와 한국은행 기준금리에 연 2%를 더한 비율 중 낮은 쪽입니다. 2026년 11월 11일 기준으로 한국은행 기준금리는 연 3.00%(2026년 10월 22일 금융통화위원회 동결)이므로 상한은 연 5.0%가 됩니다. 집주인에게서 "보증금 일부를 월세로 돌리자"는 말을 들었다면, 제시받은 월세가 이 상한 안에 있는지 계산기 하나로 5분이면 확인할 수 있습니다.
전월세 전환율 계산 공식은 무엇인가요?
계산 자체는 어렵지 않습니다. 헷갈리는 지점은 '보증금 전체'가 아니라 '월세로 바꾸는 금액'에만 전환율을 곱한다는 점입니다.
| 구하려는 값 | 계산식 |
|---|---|
| 월세 | (기존 보증금 − 새 보증금) × 전환율 ÷ 12 |
| 전환율 | 월세 × 12 ÷ (기존 보증금 − 새 보증금) × 100 |
| 상한 기준 최대 월세 | 전환 금액 × 법정 상한 비율 ÷ 12 |
전환율이 연 단위 비율이므로 마지막에 12로 나눠야 월세가 나옵니다. 12로 나누는 걸 빠뜨리거나, 보증금 전체에 곱해서 월세를 과하게 계산하는 실수가 자주 보입니다.
실제로 계산하면 얼마가 나오나요?
아래 숫자는 이해를 돕기 위한 가상의 예시입니다. 전세보증금 3억 원을 보증금 2억 원과 월세로 바꾸자는 제안을 받은 경우입니다.
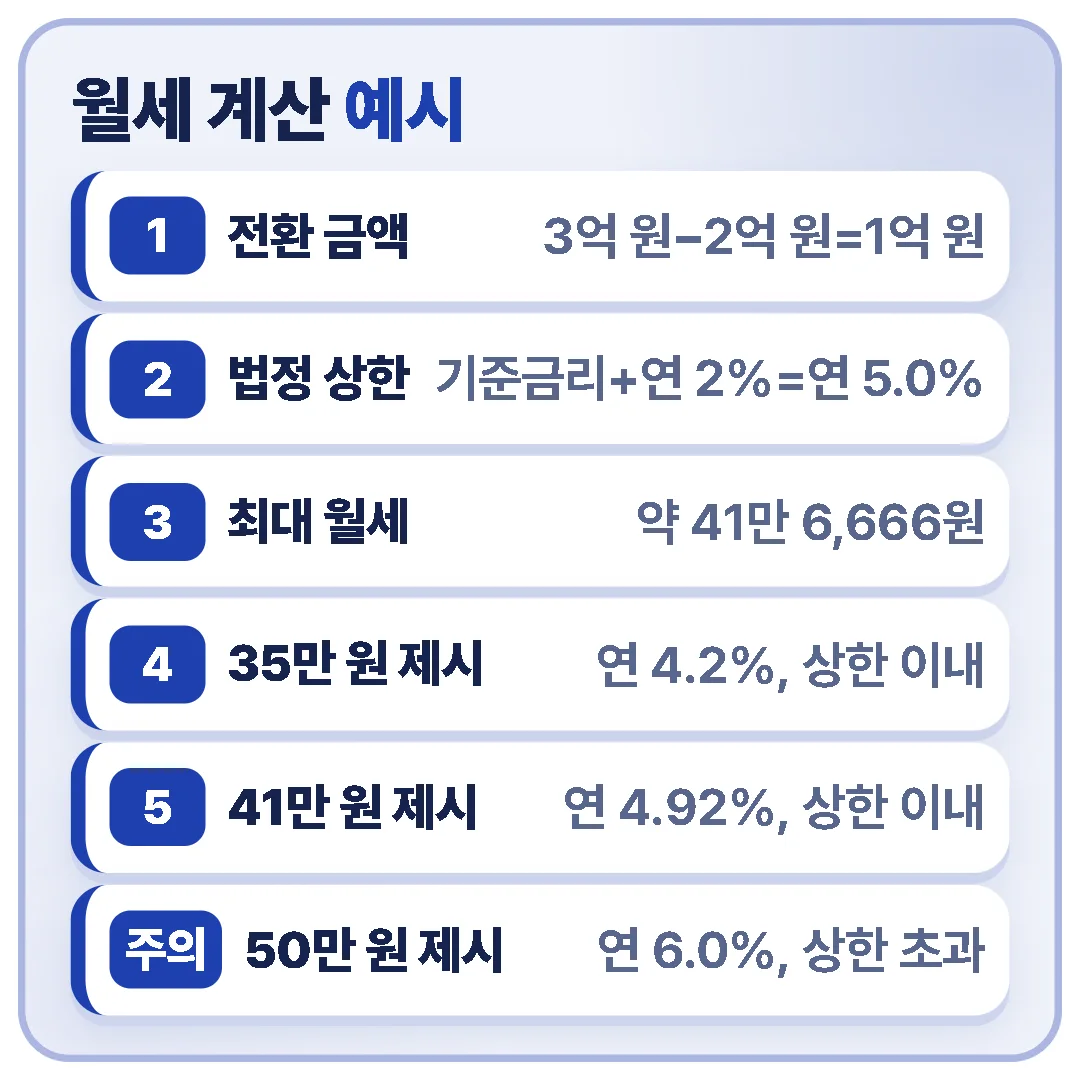
- 전환 금액을 구합니다. 3억 원 − 2억 원 = 1억 원
- 2026년 11월 기준 법정 상한을 확인합니다. 기준금리 연 3.00% + 연 2% = 연 5.0%(연 10%보다 낮으므로 5.0% 적용)
- 상한 기준 최대 월세를 계산합니다. 1억 원 × 5.0% ÷ 12 = 약 41만 6,666원
- 제시받은 월세와 비교합니다.
| 집주인 제시 월세 | 환산 전환율 | 상한(연 5.0%) 대비 |
|---|---|---|
| 35만 원 | 연 4.2% | 상한 이내 |
| 41만 원 | 연 4.92% | 상한 이내 |
| 50만 원 | 연 6.0% | 상한 초과 |
이 예시에서 50만 원을 요구받았다면 상한을 기준으로 약 8만 3천 원이 넘는 셈입니다. 기준금리는 금융통화위원회 회의 때마다 바뀔 수 있으니, 계산하기 전에 한국은행 누리집에서 현재 기준금리를 꼭 확인하세요.
법정 상한은 어떻게 정해지나요?
근거는 주택임대차보호법 제7조의2와 같은 법 시행령 제9조입니다. 두 비율 가운데 낮은 쪽이 상한이 됩니다.
| 구분 | 내용 |
|---|---|
| 기준 ① | 연 10% |
| 기준 ② | 한국은행 기준금리 + 연 2% |
| 적용 | ①과 ② 중 낮은 비율 |
| 가산 비율 변경 | 2020년 9월 29일 시행령 개정으로 연 3.5%에서 연 2%로 인하 |
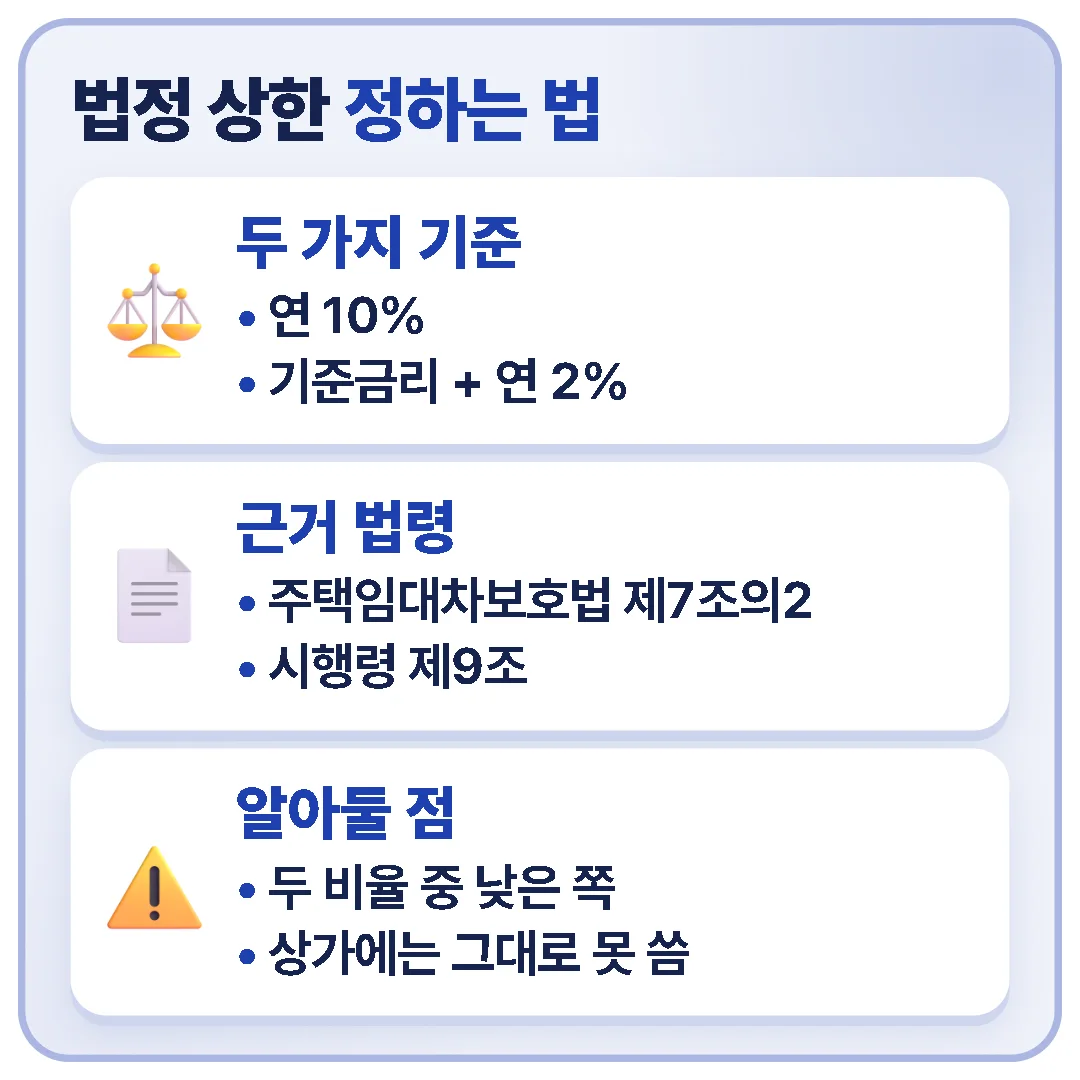
기준금리가 8%를 넘지 않는 한 실제로는 기준② 쪽이 상한이 됩니다. 그래서 사실상 "기준금리 + 2%"만 기억하면 됩니다. 상가건물은 상가건물 임대차보호법에 따라 계산 방식이 다르므로, 이 글의 비율을 상가에 그대로 쓰면 안 됩니다.
지역 시세 전환율과 법정 상한은 무엇이 다른가요?
뉴스에서 "서울 전월세 전환율 ○%"라고 나오는 숫자는 한국부동산원이 실제 거래를 모아 낸 통계입니다. 시장에서 평균적으로 얼마에 전환되는지를 보여줄 뿐이고, 법적 구속력은 없습니다.
| 구분 | 지역 시세 전환율 | 법정 상한 |
|---|---|---|
| 성격 | 시장 거래 평균 통계 | 법으로 정한 최고 한도 |
| 발표 | 한국부동산원 | 주택임대차보호법·시행령 |
| 구속력 | 없음 | 적용 대상이면 초과분 반환 청구 가능 |
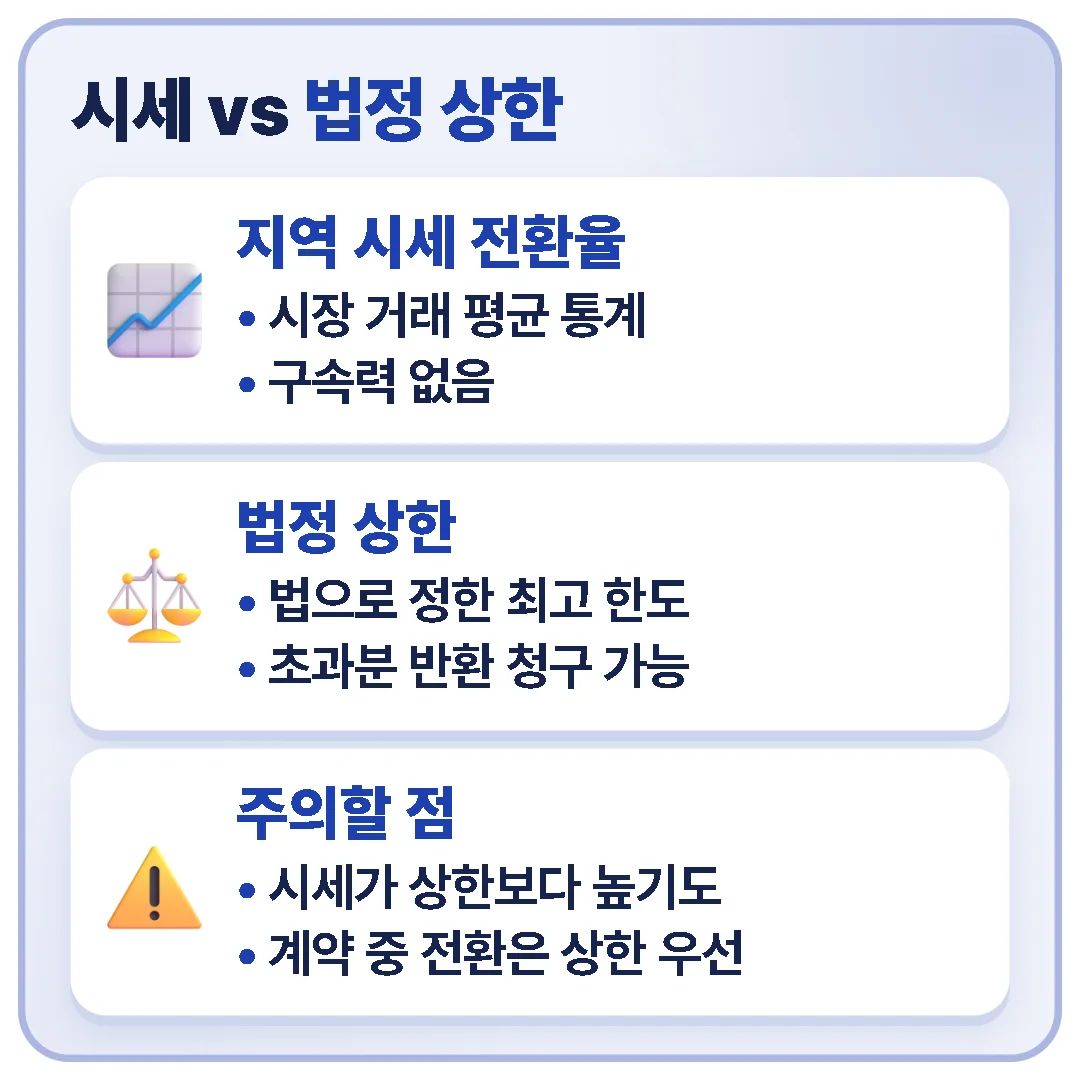
시세 전환율이 법정 상한보다 높게 나오는 지역도 있습니다. 집주인이 "이 동네 시세가 이렇다"며 통계를 근거로 들어도, 계약 기간 중 전환이라면 법정 상한이 우선합니다.
신규 계약에도 상한이 적용되나요?
이 부분이 가장 많이 오해받는 지점입니다. 법 문언은 '보증금의 전부 또는 일부를 월 단위 차임으로 전환하는 경우'로 되어 있어, 기존 계약 관계 안에서 바꾸는 상황을 전제로 합니다.
| 상황 | 상한 적용 |
|---|---|
| 계약 기간 중 보증금 일부를 월세로 전환 | 적용 |
| 계약갱신요구권 행사 등 갱신하면서 전환 | 적용 |
| 기존 계약이 끝나고 새 임차인과 신규 계약 | 일반적으로 적용되지 않는 것으로 해석 |
| 같은 임차인이지만 사실상 새 계약으로 볼 여지가 있는 경우 | 사안별 판단, 상담 권장 |
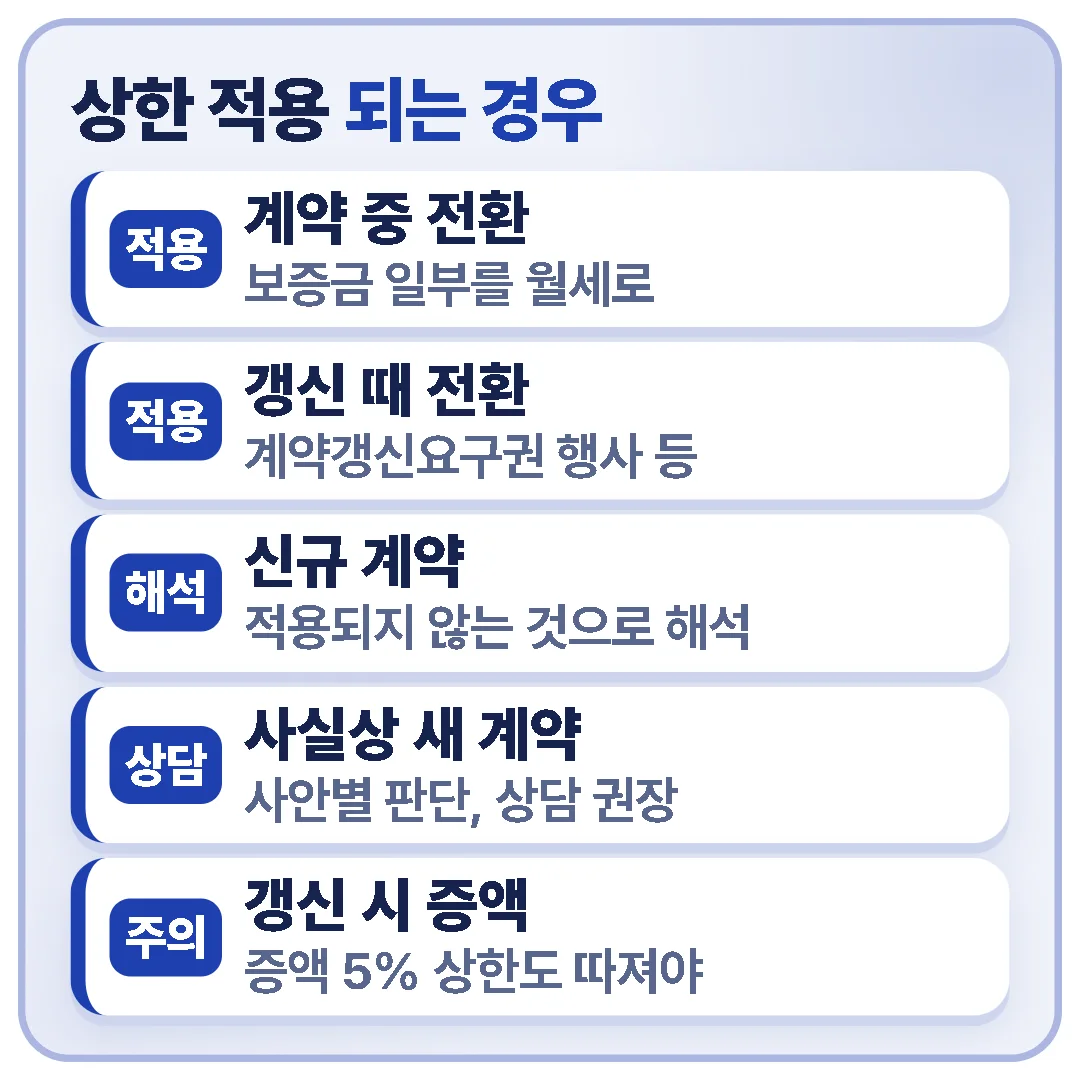
갱신 때 전환한다면 전환율 상한과 별도로 차임·보증금 증액 5% 상한도 함께 따져봐야 합니다. 두 가지가 겹치는 경우 계산이 꽤 번거롭습니다. 이럴 때는 혼자 판단하기보다 대한법률구조공단이나 주택임대차분쟁조정위원회에 계약서를 들고 문의하는 편이 빠릅니다.
상한을 넘겨 낸 월세는 돌려받을 수 있나요?
돌려받을 수 있습니다. 주택임대차보호법 제10조의2는 임차인이 월차임 산정률을 초과해 차임을 냈다면 초과 지급한 금액의 반환을 청구할 수 있다고 정하고 있습니다.
- 계약서, 전환 합의 문자·특약, 월세 이체 내역을 모읍니다.
- 앞의 공식으로 매달 초과분을 계산해 합계를 냅니다.
- 내용증명으로 반환을 요청합니다.
- 응하지 않으면 주택임대차분쟁조정위원회 조정 신청, 또는 지급명령·소액사건심판을 검토합니다.
"합의서에 도장을 찍었으니 끝"이라고 포기하는 경우가 많습니다. 하지만 이 규정은 임차인을 보호하는 강행규정이라, 상한을 넘는 합의는 넘는 부분에 한해 효력이 없다고 보는 것이 일반적입니다. 다만 소멸시효나 증거 문제가 걸릴 수 있으니 오래 미루지 않는 것이 좋습니다.
자주 묻는 질문(FAQ)
Q. 월세를 다시 전세로 바꿀 때도 전환율 상한이 적용되나요?
A. 법정 상한은 보증금을 월세로 바꾸는 방향에 대한 규정입니다. 월세를 보증금으로 돌리는 경우에는 이 상한 대신 당사자 합의와 증액 제한 규정이 문제 되므로, 구체적인 사정은 상담 기관에서 확인하세요.
Q. 기준금리가 계약 중에 오르면 이미 정한 월세도 올릴 수 있나요?
A. 상한은 전환 시점의 기준금리로 판단하는 것이 일반적입니다. 기준금리가 올랐다고 해서 이미 합의한 월세를 집주인이 일방적으로 올릴 수는 없습니다.
Q. 전환율 계산에서 관리비도 포함하나요?
A. 관리비는 차임과 별개의 비용이라 전환율 계산에 넣지 않습니다. 계약서에 월세와 관리비가 따로 적혀 있는지 먼저 확인하세요.
Q. 법정 상한 수치는 어디서 확인하나요?
A. 현재 기준금리는 한국은행 누리집에서, 가산 비율은 국가법령정보센터의 주택임대차보호법 시행령 제9조에서 확인할 수 있습니다. 2026년 11월 11일 기준 상한은 연 5.0%이며, 다음 금융통화위원회는 2026년 11월 26일로 예정되어 있어 그 뒤에는 다시 확인해야 합니다.
전환할 금액에 '기준금리 + 2%'를 곱하고 12로 나눈 값이 계약 기간 중·갱신 시 받을 수 있는 최대 월세이며, 이보다 더 낸 월세는 반환을 청구할 수 있습니다.